Artículo
Omnibus: si tienes menos de 1.000 empleados, esto es lo que te van a pedir igualmente
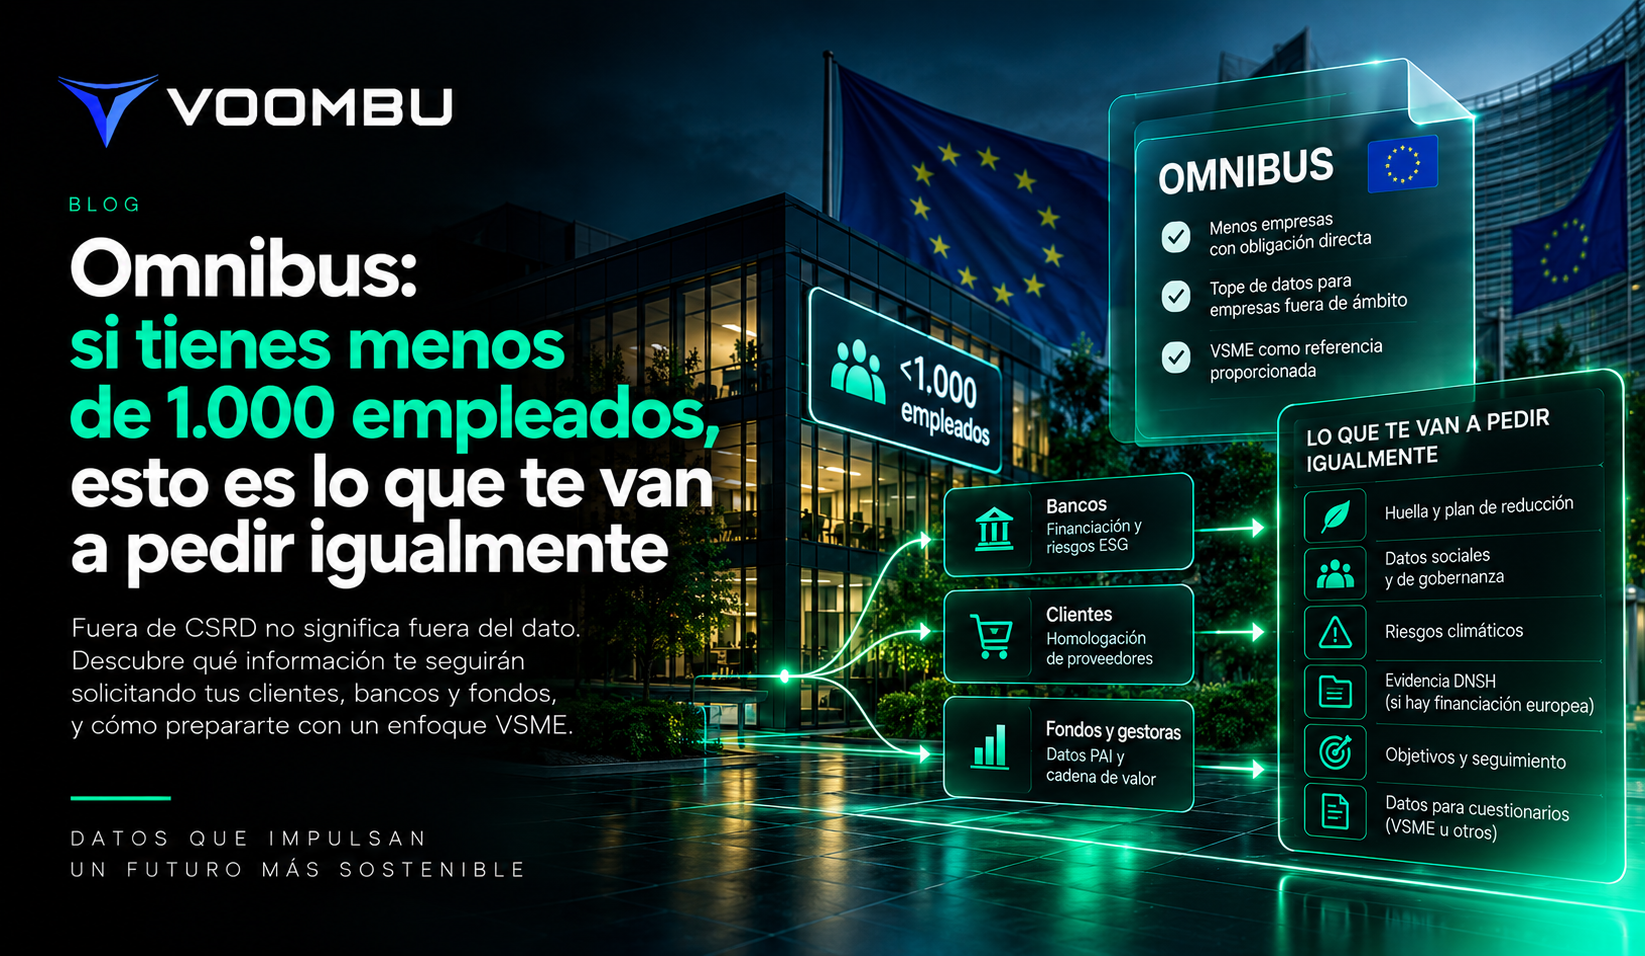
Si tu empresa tiene menos de 1.000 empleados, es probable que con el paquete Ómnibus hayas respirado: la obligación directa de reportar bajo CSRD ya no te alcanza. La tentación es cerrar la carpeta y volver a lo de siempre. No lo hagas todavía, porque el problema no era la norma. El problema es que tu cliente grande sigue obligado, tu banco sigue teniendo que evaluar riesgos y la gestora que tiene una participación en tu empresa sigue necesitando sus indicadores. Ninguno de ellos ha dejado de necesitar tus datos. Solo ha cambiado quién firma el informe.
En este artículo te cuento qué te van a seguir pidiendo aunque estés fuera de CSRD, qué límite pone la norma a lo que pueden exigirte, y cómo organizar el dato para responder una vez y no veinte.
El umbral baja el número de obligados, no el número de preguntas
El nuevo umbral de 1.000 empleados reduce mucho la lista de empresas con obligación directa. Pero una gran empresa obligada tiene que conocer determinados impactos de su cadena de valor, y tú estás en ella. Una entidad financiera tiene que evaluar el riesgo climático de su cartera de crédito, y tú estás en ella. Una gestora tiene que publicar las principales incidencias adversas de sus inversiones, y si tiene participación en tu empresa, tú estás en ellas. La mediana empresa sigue recibiendo preguntas; lo que cambia es que el destinatario final del dato es otro.Lo que sí ha cambiado a tu favor es el tope de datos. La norma quiere impedir que la cadena de valor traslade el catálogo entero de los ESRS a empresas que están fuera de ámbito, y para eso toma como referencia el estándar voluntario para pymes, el VSME. En la práctica, eso te da un lenguaje proporcionado para responder y un argumento para decir que no cuando alguien te pide más de lo razonable.
La respuesta práctica es acordar un conjunto de datos que puedas reutilizar: identidad y actividad, consumos y emisiones, plantilla, salud y seguridad, políticas, controversias, objetivos y las evidencias básicas que lo respaldan. Con eso respondes a la mayoría de las peticiones sin volver a empezar cada vez.
Lo que te va a llegar igualmente
Aunque nadie te obligue a publicar un informe, hay cuatro cosas que van a aparecer en tu bandeja de entrada antes o después. La huella de carbono y un plan de reducción, porque el banco los necesita para cualquier financiación vinculada a sostenibilidad. Los datos sociales y de gobernanza, porque son lo que piden los cuestionarios de homologación de tus clientes. Los riesgos climáticos, físicos y de transición, porque es lo que evalúa quien te financia. Y la evidencia DNSH, el principio de no causar un perjuicio significativo, en cuanto haya financiación europea de por medio.Un ejemplo que vemos a menudo: una empresa industrial de 400 empleados y 60 millones de facturación, no cotizada. Tras el Ómnibus no tiene obligación directa de CSRD. Pero mantiene el EINF mientras siga vigente para su tamaño, recibe cuestionarios VSME de dos clientes grandes, su banco le pide huella y objetivos para renovar una línea, y tiene una subvención con condición DNSH. Cuatro peticiones distintas, y el 80 % del dato es el mismo. La diferencia entre gobernar ese dato y perseguirlo está en si se recopila una vez o cuatro.
Qué pide un banco en un préstamo vinculado a sostenibilidad
El banco no quiere un informe bonito. Quiere una línea base fiable, uno o varios indicadores relevantes para tu actividad, objetivos con calendario, el método de cálculo, el perímetro, la frecuencia con la que vas a reportar y cómo se va a verificar. En clima, lo habitual es que pida la huella de alcances 1 y 2, las categorías materiales del alcance 3 y un plan de reducción. Y revisa gobernanza: quién aprueba la cifra, quién la valida y qué pasa si cambia la metodología.No basta con entregar un número. Tiene que poder compararse entre ejercicios y conectarse con la documentación financiera. Si compras una sociedad, cambias de comercializadora eléctrica o corriges un factor de emisión, el recálculo de la base tiene que quedar explicado. El banco no se asusta de que la cifra cambie; se asusta de que cambie sin que nadie sepa por qué.
Qué pide una gestora para sus indicadores PAI
Si una gestora tiene participación en tu empresa, necesita alimentar sus indicadores de principales incidencias adversas: emisiones y su intensidad, energía, biodiversidad, agua, residuos, brecha salarial, diversidad del consejo, controversias y, según la inversión, algunos más. Y para atribuir correctamente cada impacto necesita también el valor de empresa, su porcentaje de participación y la fecha de referencia.Cuando el dato no existe, se admite una estimación documentada, pero la fuente, la cobertura y la jerarquía metodológica tienen que estar a la vista. Lo que no funciona es responder cada año desde cero: cada ronda introduce inconsistencias nuevas. Mantener una ficha versionada por indicador, con su valor, su método y su evidencia, permite reutilizar la respuesta del año anterior y mejorarla en lugar de rehacerla.
Cómo preparar una respuesta VSME que aguante
El orden importa. Primero defines el perímetro (qué sociedades, qué centros, qué periodo) y quién responde por cada familia de datos. Después inventarías las fuentes que ya tienes: facturas de energía, nóminas, registros de prevención, gestores de residuos, políticas y actas. A continuación vinculas cada cifra con la evidencia que la respalda, calculas la huella y los indicadores sociales con métodos que no cambien de un año a otro, y emites una versión. Cualquier corrección posterior se registra, no se sobrescribe.El resultado no debe ser un informe de adorno. Debe funcionar como un paquete de respuesta que sirva para el banco, para el cliente y para la gestora, con permisos para compartir solo lo que cada uno necesita. Esa reutilización es la diferencia entre gobernar el dato y perseguir cuestionarios.
Decidir qué activar y qué no
Una empresa de menos de 1.000 empleados no necesita montar todo el edificio el primer día. Puede empezar por el núcleo: VSME, huella de carbono y los cuestionarios que ya recibe. El DNSH se añade cuando hay una actuación financiada que lo exige. Los certificados de ahorro energético, cuando hay un proyecto de eficiencia. Los marcos inmobiliarios, cuando la exposición está en los edificios. SFDR, cuando hay participadas o vehículos de inversión. Los marcos no se activan por catálogo; se activan por obligación o por petición real.
Cómo lo hace Voombu
Voombu es la infraestructura de datos de gobierno, riesgo y cumplimiento sobre la que una empresa organiza todo esto sin duplicar trabajo. El dato entra una vez, con su documento fuente, su periodo, su entidad y su responsable, y de ahí se proyecta a cada petición: el cuestionario VSME del cliente, la ficha de indicadores del banco, los PAI de la gestora, el expediente DNSH de la subvención. Más de dieciséis marcos sobre el mismo dato, sin volver a pedirlo.La inteligencia artificial ayuda a extraer: lee facturas, certificados y políticas y propone el dato con su fuente. La persona revisa y emite. Así se respeta el tope de datos (no se responde más de lo que se pide) y se evita convertir una simplificación normativa en otra cadena de hojas de cálculo.
Dos cosas conviene decir con claridad. Voombu no decide si una cifra es adecuada para cada divulgación; esa correspondencia la revisa y la documenta la empresa. Y Voombu prepara el expediente para la verificación externa, con la evidencia de cada dato, pero no audita ni certifica. El verificador trabaja dentro del expediente; la conclusión es suya.
Para las consultoras que llevan varias empresas, el cliente multilicencia permite gestionar distintos clientes bajo su propia marca desde una infraestructura común, con los datos de cada uno separados.
Si quieres ver cómo encaja en tu caso, solicita una demo.
Una gobernanza proporcional, no mínima
Quedar fuera de CSRD no justifica dejar el dato sin dueño. Dirección aprueba el perímetro, finanzas reconcilia las magnitudes con la contabilidad y las áreas operativas validan sus fuentes. Un cierre trimestral ligero permite ver los huecos antes de que llegue una petición urgente. La proporcionalidad consiste en medir lo necesario con control, no en improvisar menos columnas.Conviene también tener una política de intercambio: qué se comparte, con quién, durante cuánto tiempo y en qué versión. El mismo indicador puede responder a varias peticiones, pero no todos los destinatarios necesitan la evidencia completa. Los permisos y el registro de descargas reducen el riesgo comercial y permiten explicar, si hace falta, qué información recibió cada tercero.
Y una prueba sencilla para saber dónde estás: ante una pregunta del banco, ¿tu equipo puede localizar la cifra, el método, la evidencia, el responsable y la aprobación en minutos? Si la respuesta pasa por reconstruir correos, todavía hay deuda operativa. VSME te da la estructura; la gobernanza es lo que convierte esa estructura en una respuesta que puedes repetir cada año sin sufrir.
Preguntas frecuentes
Si tengo menos de 1.000 empleados, ¿puedo ignorar CSRD?Puedes dejar de preparar un informe CSRD propio, pero no puedes ignorar a quienes sí están obligados y te necesitan en su cadena de valor: clientes grandes, bancos y gestoras. Lo razonable es preparar un conjunto de datos VSME reutilizable y responder desde ahí.
¿Qué es el tope de datos y en qué me protege?
Es el principio por el que una empresa obligada no puede exigir a sus proveedores fuera de ámbito más información de la que establece el estándar voluntario para pymes. Te protege frente a cuestionarios desproporcionados y te da una referencia clara de hasta dónde tienes que llegar.
¿Sigo teniendo que hacer el EINF?
El estado de información no financiera es una obligación de la normativa española y tiene sus propios umbrales. Mientras siga vigente para tu tamaño, la respuesta es sí, con independencia de lo que haya pasado con CSRD. Conviene confirmarlo con tu asesor para tu caso concreto.
¿Qué diferencia hay entre lo que pide el banco y lo que pide el cliente?
El cliente suele pedir un cuestionario amplio pero poco profundo: políticas, datos sociales, huella, controversias. El banco pide menos indicadores pero con mucha más exigencia: línea base, método, perímetro, objetivos con fecha y verificación. El dato de partida es el mismo; cambia el nivel de detalle y de evidencia.
¿Puedo estimar un dato que no tengo?
Sí, si la estimación está documentada: método, datos de entrada, supuestos, periodo y responsable. Y conviene señalar qué información permitiría sustituirla por un dato primario en el siguiente ejercicio.
¿Por dónde empiezo si no tengo nada montado?
Por el perímetro y los responsables, y después por el inventario de fuentes que ya existen en la empresa. Casi todo lo que te van a pedir ya está en facturas, nóminas y registros de prevención; lo que falta es vincularlo, calcularlo con un método estable y guardarlo con su evidencia.