Artículo
ESG Score para comités de dirección: gestión estratégica y optimización de capital
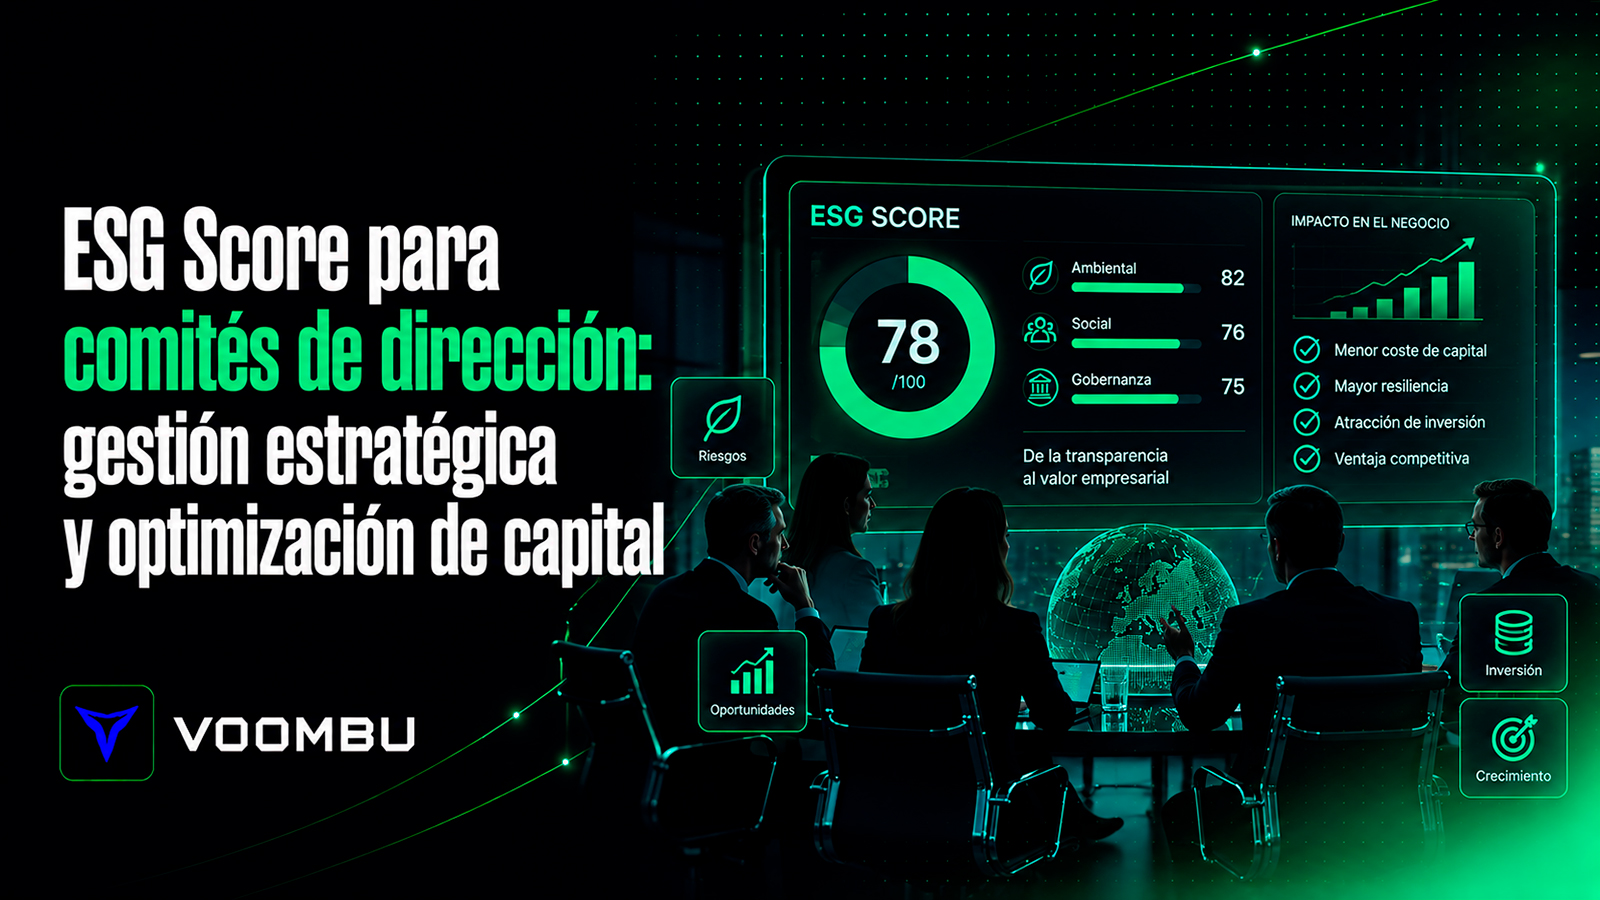
Casi todos los comités de dirección han visto ya un rating ESG: la nota que una agencia externa le pone a la empresa, una vez al año, para consumo de terceros. Muchos menos trabajan con un score interno — el indicador dinámico que dice, hoy, cómo está el desempeño, qué lo penaliza y cuánto margen de mejora hay. La diferencia entre ambos no es cosmética: el rating es una foto para el mercado; el score es el cuadro de mandos con el que se decide.
En este artículo explicamos cómo se construye un ESG Score para comités de dirección que aguante el escrutinio de un banco o de un verificador: qué arquitectura de datos necesita, cómo se pondera, qué relación tiene con el coste de financiación y cómo se integra en la gestión de riesgos con COSO ERM. Sin promesas de varita mágica: un score vale exactamente lo que valen los datos y las evidencias que lo sostienen.
Del reporte estático a la gobernanza: el nuevo papel del score
Los inversores y las entidades de crédito ya no se conforman con un informe anual de sostenibilidad. Piden ver que los factores no financieros están gestionados — no narrados — y que existe una conexión demostrable entre ese desempeño y la protección del valor de la empresa. Un score interno bien construido responde a las dos cosas: anticipa desviaciones antes de que lleguen al rating público y da al consejo un lenguaje común con finanzas.El fin de la gestión por hojas de cálculo
El obstáculo no suele ser la ambición sino la fontanería. Con los datos repartidos en archivos dispersos, cada actualización introduce riesgo de error, nadie es dueño de cada cifra y la trazabilidad — lo primero que pide la CSRD y cualquier verificación — hay que reconstruirla a posteriori. Un modelo de dato único, donde la información se captura una vez con su evidencia y fluye a los marcos (GRI, CDP, ESRS), no es un lujo técnico: es la condición para que el score sea creíble.Qué indicadores mira un comité
No todos los datos pesan igual. Al comité le interesan los KPIs materiales — los que tocan el EBITDA: eficiencia energética, resiliencia de la cadena de suministro, siniestralidad — con revisión trimestral, no anual. Y hay una palanca de gobernanza que funciona mejor que cualquier circular interna: vincular parte de la retribución variable a objetivos de sostenibilidad verificados. Cuando el incentivo depende del dato, la calidad del dato deja de ser un problema del departamento de sostenibilidad y pasa a ser un asunto de todos.
Arquitectura técnica de un score dinámico
Un score que aspire a discutirse en un consejo necesita una ponderación explícita y defendible. Para el mercado medio, la referencia es la distribución E40 · S35 · G25: el pilar ambiental pesa un 40 % (emisiones de alcances 1, 2 y 3, recursos hídricos, biodiversidad), el social un 35 % (prácticas laborales, seguridad y salud, diligencia debida en la cadena de suministro) y la gobernanza un 25 % (ética corporativa, gestión de riesgos, transparencia fiscal, estructura del consejo). El reparto está alineado con la lógica de las grandes agencias, adaptada a empresas que no son cotizadas del IBEX.Normalización: el reto técnico de verdad
Convertir toneladas de CO₂, horas de formación y porcentajes de diversidad en una puntuación coherente es donde la mayoría de los modelos caseros se rompen. Hacen falta tres cosas: normalizar el dato bruto frente a benchmarks sectoriales (una tonelada de CO₂ no significa lo mismo en logística que en servicios), ajustar por materialidad para que pese más lo que más impacta en el negocio, y separar lo manejable de lo estructural — el suelo que impone el sector no se le puede exigir a la gestión. Sin ese último ajuste, el score premia la autocomplacencia o castiga lo inevitable.Sin evidencia no hay score
Cada punto de la calificación debe poder rastrearse hasta un documento: la factura, el certificado, el registro. Es lo que convierte el score en un argumento y no en una opinión — y lo que permite generar las salidas en XBRL que exige el reporte digital europeo. Una plataforma de gobernanza de datos ESG centralizada hace ese trabajo en la captura, no en la víspera de la auditoría.
El score y el coste de capital
Aquí está la razón por la que este tema ha llegado a los consejos: el desempeño ESG demostrable ya se traduce en condiciones de financiación. Los bancos ajustan diferenciales según el perfil del prestatario, y en los préstamos ligados a sostenibilidad el tipo se mueve con el cumplimiento de KPIs pactados — KPIs que, desde la actualización de los Sustainability-Linked Loan Principles, requieren verificación externa. Con datos trazables, la incertidumbre del analista de riesgos baja, y con ella la prima: según el tramo de partida, la mejora puede situarse entre 5 y 15 puntos básicos. Para una deuda de tamaño medio, eso es resultado neto, no relato.Taxonomía europea y lo que pide el banco
La conversación con la banca incluye cada vez más el desglose de CAPEX y OPEX alineado con la Taxonomía de la UE: qué parte de la inversión y del gasto corresponde a actividades elegibles y alineadas. Prepararlo a mano cada vez que lo pide una entidad es una fuente de discrepancias; tenerlo automatizado sobre los mismos datos del score elimina la fricción en la due diligence y evita que una inconsistencia penalice la calificación crediticia.
El score dentro del mapa de riesgos: COSO ERM
Un score aislado es un número; integrado en el marco de control interno, es gestión. La metodología COSO ERM permite tratar los factores ESG con la misma estructura que el resto de riesgos corporativos: identificar el riesgo (físico o de transición), evaluar probabilidad e impacto financiero, aplicar controles y medir el residual — que, conviene decirlo, nunca baja a cero. Los riesgos físicos amenazan activos e instalaciones; los de transición, modelos de negocio enteros cuando cambia la regulación o la tecnología. Ambos alimentan el score, y el score alimenta el mapa.La cadena de suministro también puntúa
El alcance 3 y la diligencia debida obligan a mirar hacia fuera: el incumplimiento ambiental de un proveedor crítico acaba en el balance de quien lo contrata. Aunque la diligencia debida obligatoria (CSDDD) quedó tras el Ómnibus para las empresas de más de 5.000 empleados y aplazada a 2029, los clientes grandes ya trasladan esos requisitos por contrato — de modo que monitorizar a los proveedores con el mismo rigor que el desempeño propio no es adelantarse: es responder a lo que ya está pasando. Un módulo de riesgos ESG alineado con COSO ERM convierte esa vigilancia en datos accionables.El panel que necesita el comité
Al final, el comité no quiere cuarenta indicadores: quiere tres respuestas — cuánto riesgo hay, cuánto está cubierto y cuánto cuesta el que no lo está, en euros — más las alertas tempranas cuando un indicador material se desvía y la simulación de escenarios para justificar las inversiones de transición. Ese es el formato en el que la sostenibilidad entra en el orden del día sin traductor.
Qué aporta Voombu
Voombu genera el score sobre una infraestructura de dato único: la información se captura una vez, con su fuente y su evidencia, y alimenta a la vez el reporting multi-marco, el mapa de riesgos y el propio score, calculado con la ponderación E40 · S35 · G25 en versión actual y proyectada — porque el delta entre ambas es el margen real de mejora, traducido a términos que un CFO puede llevar a una negociación bancaria. Los cuadros de mando ejecutivos presentan ese resultado en lenguaje de consejo, y las salidas van en Word editable, PDF y XBRL, listas para el verificador.Y el matiz de siempre, que en este tema importa más que en ninguno: Voombu no audita ni certifica el score. Lo deja documentado y trazable para que lo revise un tercero independiente. Un score autocertificado vale poco; uno verificable es un activo financiero.
Si quieres ver cómo quedaría el de tu empresa, solicita una demo: en 30 minutos revisamos qué marcos te aplican y qué datos ya tienes para empezar.
Preguntas frecuentes sobre el ESG Score
¿Qué diferencia hay entre un ESG Score interno y un rating externo?El rating externo es una calificación estática que una agencia emite para terceros, con la frecuencia y los criterios de la agencia. El score interno es una herramienta de gestión: se actualiza con el dato real, muestra qué lo penaliza y permite corregir antes de que el desempeño se consolide en la nota pública. Lo ideal es que el segundo anticipe al primero.
¿Cómo afecta el score al tipo de interés de mis préstamos?
A través del perfil de riesgo. En préstamos ligados a sostenibilidad, el tipo se ajusta según el cumplimiento de KPIs pactados y verificados; en financiación general, un desempeño demostrable reduce la prima de incertidumbre. Según el tramo de partida, la mejora suele moverse entre 5 y 15 puntos básicos.
¿Es obligatorio usar COSO ERM para los riesgos ESG?
No hay obligación legal, pero es el marco de control interno que el consejo y el auditor ya conocen, y eso reduce fricción: los riesgos ESG se evalúan con el mismo lenguaje que los financieros, en lugar de vivir en un documento aparte que nadie cruza con el mapa de riesgos.
¿Qué peso tiene la gobernanza en el score total?
Un 25 %, frente al 40 % del pilar ambiental y el 35 % del social. Puede parecer el menor, pero es el que sostiene a los otros dos: sin ética corporativa, transparencia y estructura de control, la fiabilidad de todo lo demás queda en cuestión.
¿Cómo ayuda Voombu a preparar la verificación bajo CSRD?
Centralizando el dato con su evidencia desde la captura, mapeándolo automáticamente a los ESRS y generando las salidas en XBRL. El verificador recibe trazabilidad completa en lugar de una reconstrucción, lo que acorta el proceso y reduce su coste. La auditoría en sí la hace siempre un tercero independiente.
¿Puede un mal desempeño ESG cerrarme licitaciones públicas?
Sí. La contratación pública europea incorpora criterios ESG como requisitos de solvencia o criterios puntuables, y en algunos pliegos la ausencia de plan de descarbonización o de diligencia debida excluye directamente. Es uno de los tres vectores — junto a banca y clientes grandes — por los que la presión llega aunque no exista obligación de reportar.
¿Qué es el formato XBRL y por qué le importa al comité?
Es el lenguaje de etiquetado digital que permite a reguladores y analistas procesar la información automáticamente; la CSRD lo exige para el reporte de sostenibilidad. Para el comité significa una cosa práctica: el dato tiene que nacer estructurado, porque convertirlo a mano al final es caro y propenso a error.
¿Cuánto se tarda en implantar un sistema de scoring?
Depende de la madurez del dato de partida. Con las fuentes identificadas y un modelo de dato único, un score operativo con sus cuadros de mando puede estar en semanas; lo que más tiempo consume no es el cálculo, es ordenar por primera vez la casa del dato — un trabajo que, una vez hecho, sirve para todos los marcos a la vez.